ಇತ್ತೀಚಿನ ವರದಿಯ ಪ್ರಕಾರ, ದೇಶದಾದ್ಯಂತ ಹಿಸ್ಪಾನಿಕ್ ಮತ್ತು ಕಪ್ಪು ಸಮುದಾಯಗಳಲ್ಲಿನ ಮನೆಮಾಲೀಕರು ಗಗನಕ್ಕೇರುತ್ತಿರುವ ಮನೆ ವಿಮಾ ವೆಚ್ಚಗಳ ಅಸಮಾನ ಪಾಲನ್ನು ಪಾವತಿಸುತ್ತಿದ್ದಾರೆ. ಹವಾಮಾನ ಬದಲಾವಣೆಯು ಶತಕೋಟಿ ಡಾಲರ್ ವಿಪತ್ತುಗಳ ಆವರ್ತನವನ್ನು ಹೆಚ್ಚಿಸುವುದರಿಂದ ಅಸಮಾನತೆಗಳು ಬಣ್ಣದ ಸಮುದಾಯಗಳನ್ನು ಹೆಚ್ಚಿನ ಅಪಾಯದಲ್ಲಿರಿಸುತ್ತದೆ.
ದಿ ವರದಿ, ಜುಲೈನಲ್ಲಿ ಬಿಡುಗಡೆಯಾಯಿತು ಸುಮಾರು 250 ಗ್ರಾಹಕ ಗುಂಪುಗಳನ್ನು ಪ್ರತಿನಿಧಿಸುವ ಲಾಭರಹಿತ ಸಂಸ್ಥೆಯಾದ ಕನ್ಸ್ಯೂಮರ್ ಫೆಡರೇಶನ್ ಆಫ್ ಅಮೇರಿಕಾ, ಬಿಳಿ ಸಮುದಾಯಗಳಲ್ಲಿನ ಮನೆಮಾಲೀಕರಿಗೆ ಹೋಲಿಸಿದರೆ ಪ್ರಧಾನವಾಗಿ ಹಿಸ್ಪಾನಿಕ್ ಪಿನ್ ಕೋಡ್ಗಳಲ್ಲಿನ ಮನೆಮಾಲೀಕರು ಸರಾಸರಿ 30 ಪ್ರತಿಶತ ಹೆಚ್ಚಿನ ಪ್ರೀಮಿಯಂ (ವಾರ್ಷಿಕವಾಗಿ $950) ಪಾವತಿಸುತ್ತಾರೆ ಎಂದು ತೀರ್ಮಾನಿಸಿದರು. ಪ್ರಧಾನವಾಗಿ ಕಪ್ಪು ಪಿನ್ ಕೋಡ್ಗಳಲ್ಲಿ, ಮನೆಮಾಲೀಕರು ಸರಾಸರಿ 16% ಹೆಚ್ಚಿನ ಪ್ರೀಮಿಯಂ ಅನ್ನು ಪಾವತಿಸುತ್ತಾರೆ (ವಾರ್ಷಿಕವಾಗಿ $500 ಹೆಚ್ಚು).
ಆವಿಷ್ಕಾರಗಳು ಸಮುದಾಯಗಳಲ್ಲಿನ ಒಂದೇ ರೀತಿಯ ನೀತಿಗಳ ವಿಶ್ಲೇಷಣೆಯನ್ನು ಆಧರಿಸಿವೆ, ಅಸಮಾನತೆಗಳು ಮನೆಮಾಲೀಕರು, ಅವರ ಮನೆಗಳು ಅಥವಾ ಅವರು ವಿಮೆ ಮಾಡಲು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿರುವ ನಡುವಿನ ವ್ಯತ್ಯಾಸಗಳಿಗೆ ಸಂಬಂಧಿಸಿರುವ ಸಾಧ್ಯತೆಯನ್ನು ತಳ್ಳಿಹಾಕಿದೆ ಎಂದು ವರದಿ ಹೇಳಿದೆ. ಸ್ಥಳೀಯ ಅಪಾಯಕಾರಿ ಅಂಶಗಳು ಕೆಲವು ಅಸಮಾನತೆಗಳಿಗೆ ಕಾರಣವಾಗುತ್ತವೆ, ಆದಾಗ್ಯೂ ಅಂತಹ ಅಂಶಗಳು ಅಂತರಕ್ಕೆ ಕಾರಣವಾದಾಗಲೂ ದೊಡ್ಡದಾಗಿವೆ.
“ವಿಮಾ ಕೈಗೆಟುಕುವ ಬಿಕ್ಕಟ್ಟಿನ ಬಗ್ಗೆ ನಾವು ಸಾಕಷ್ಟು ಮಾತನಾಡಿದ್ದೇವೆ” ಎಂದು ಅಮೆರಿಕದ ಗ್ರಾಹಕ ಒಕ್ಕೂಟದ ವಸತಿ ನಿರ್ದೇಶಕ ಮತ್ತು ವರದಿಯ ಸಹ-ಲೇಖಕರಾದ ಶರೋನ್ ಕಾರ್ನೆಲಿಸೆನ್ ಹೇಳಿದರು. “ನಾವು ನಿಜವಾಗಿಯೂ ಮಾತನಾಡದಿರುವುದು ಜನಾಂಗೀಯವಾಗಿ ಅಸಮಾನತೆಯ ಪರಿಣಾಮಗಳ ಬಗ್ಗೆ, ಮತ್ತು ಕಪ್ಪು ಮತ್ತು ಹಿಸ್ಪಾನಿಕ್ ಮನೆಮಾಲೀಕರು ವಿಶೇಷವಾಗಿ ಹೆಣಗಾಡುತ್ತಿದ್ದಾರೆ.”
ಅಸಮಾನತೆಗಳು ಹಿಸ್ಪಾನಿಕ್ ಸಮುದಾಯಗಳಲ್ಲಿನ ಮನೆಮಾಲೀಕರಿಗೆ 30-ವರ್ಷದ ಅಡಮಾನದ ಜೀವನದಲ್ಲಿ ಹೆಚ್ಚುವರಿ ವಿಮಾ ವೆಚ್ಚದಲ್ಲಿ ಕನಿಷ್ಠ $28,500 ಮತ್ತು ಕಪ್ಪು ಸಮುದಾಯಗಳಲ್ಲಿನ ಮನೆಮಾಲೀಕರಿಗೆ $15,000 ವರೆಗೆ ಸೇರಿಸುತ್ತವೆ, ವರದಿಯ ಪ್ರಕಾರ. ಇಂದಿನ ತಾರತಮ್ಯವು ಅಜಾಗರೂಕತೆಯಿಂದ ಕೂಡಿದ್ದರೂ, ಮನೆಯ ಮಾಲೀಕತ್ವ ಮತ್ತು ಅಪಾಯದ ಮಾನ್ಯತೆಗೆ ಬಂದಾಗ ಬಣ್ಣದ ಸಮುದಾಯಗಳಿಗೆ ಸವಾಲು ಹಾಕುವುದನ್ನು ಮುಂದುವರಿಸುವ ಗೃಹ ವಿಮೆಯಲ್ಲಿ ರೆಡ್ಲೈನಿಂಗ್ ಪರಂಪರೆಯನ್ನು ಪರಿಸ್ಥಿತಿಯು ಸೂಚಿಸುತ್ತದೆ.
ನಿಮ್ಮ ವೆಚ್ಚವನ್ನು ಯಾವುದು ಹೆಚ್ಚಿಸುತ್ತದೆ? ಅನೇಕ ಅಮೆರಿಕನ್ನರು ಹವಾಮಾನ ಬದಲಾವಣೆ ಎಂದು ಹೇಳುತ್ತಾರೆ.
ರೆಡ್ಲೈನಿಂಗ್ನ ಐತಿಹಾಸಿಕ ಅಭ್ಯಾಸವು ಅಡಮಾನ ಸಾಲಕ್ಕಾಗಿ ಕೆಲವು ನೆರೆಹೊರೆಗಳನ್ನು “ಅಸುರಕ್ಷಿತ” ಎಂದು ಗೊತ್ತುಪಡಿಸುವುದನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ, ಇದು ಹೆಚ್ಚಾಗಿ ನಿವಾಸಿಗಳ ಜನಾಂಗವನ್ನು ಆಧರಿಸಿದೆ. ಈ ನೆರೆಹೊರೆಗಳಲ್ಲಿನ ಜನರಿಗೆ ಮನೆ ಸಾಲಗಳನ್ನು ನಿರಾಕರಿಸಲಾಯಿತು, ಇದರಿಂದಾಗಿ ಕಡಿಮೆ ಮನೆ ಮೌಲ್ಯಗಳು ಮತ್ತು ಕಡಿಮೆ ಮಾಲೀಕತ್ವವನ್ನು ಪಡೆಯಲಾಯಿತು. 1968 ರಲ್ಲಿ ಫೇರ್ ಹೌಸಿಂಗ್ ಆಕ್ಟ್ನೊಂದಿಗೆ ವಸಾಹತು ಕೊನೆಗೊಂಡರೂ, ಅಭ್ಯಾಸವು ಈ ನೆರೆಹೊರೆಗಳಲ್ಲಿ ಪ್ರತ್ಯೇಕತೆ ಮತ್ತು ಅಸಮಾನತೆಯ ಪರಂಪರೆಯನ್ನು ಬಿಟ್ಟಿದೆ, ಅದು ಆರೋಗ್ಯ ರಕ್ಷಣೆ, ಶಿಕ್ಷಣ, ಸೆರೆವಾಸ, ಪೌಷ್ಟಿಕ ಆಹಾರದ ಪ್ರವೇಶ ಮತ್ತು ಮೂಲಸೌಕರ್ಯದಲ್ಲಿ ಸಾರ್ವಜನಿಕ ಹೂಡಿಕೆಗೆ ಬಂದಾಗ ಇಂದಿಗೂ ಮುಂದುವರೆದಿದೆ. ಅಸಮಾನತೆಗಳೂ ಈ ಸಮುದಾಯಗಳನ್ನು ತೊರೆದಿವೆ ಹವಾಮಾನ ಪ್ರಭಾವಗಳಿಗೆ ಹೆಚ್ಚು ದುರ್ಬಲವಾಗಿರುತ್ತದೆ ಉದಾಹರಣೆಗೆ ಶಾಖ.
ವಿಮಾ ಮಾಹಿತಿ ಸಂಸ್ಥೆಯ ವಕ್ತಾರರಾದ ಮಾರ್ಕ್ ಫ್ರೈಡ್ಲ್ಯಾಂಡರ್, ಉದ್ಯಮ ಗುಂಪು, ಪ್ರೀಮಿಯಂಗಳು ಅಪಾಯವನ್ನು ಆಧರಿಸಿವೆ ಹೊರತು ಜನಾಂಗ ಅಥವಾ ಜನಾಂಗೀಯತೆಯಲ್ಲ, ಮತ್ತು ಪ್ರೀಮಿಯಂಗಳನ್ನು ಹೊಂದಿಸಲು ಬಳಸುವ ವ್ಯವಸ್ಥೆಯು ವಾಸ್ತವಿಕವಾಗಿ ಉತ್ತಮ ಮತ್ತು ಹೆಚ್ಚು ನಿಯಂತ್ರಿಸಲ್ಪಡುತ್ತದೆ ಎಂದು ಹೇಳಿದರು.
“ಯುಎಸ್ನ ಪ್ರತಿಯೊಂದು ನ್ಯಾಯವ್ಯಾಪ್ತಿಯಲ್ಲಿ ವಿಮಾ ದರಗಳನ್ನು ಹೊಂದಿಸಲು ರೇಸ್ ಅಥವಾ ರೇಸ್ಗಾಗಿ ಯಾವುದೇ ಪ್ರಾಕ್ಸಿಯನ್ನು ಬಳಸುವುದು ಕಾನೂನುಬಾಹಿರವಾಗಿದೆ ಮತ್ತು ಅದರ ವಿರುದ್ಧ ರಕ್ಷಿಸಲು ವಿಮಾದಾರರು ನಿಖರವಾಗಿ ಬಳಸುವ ರೇಟಿಂಗ್ ಅಂಶಗಳನ್ನು ರಾಜ್ಯ ವಿಮಾ ನಿಯಂತ್ರಕರು ಪರಿಶೀಲಿಸುತ್ತಾರೆ ಮತ್ತು ಅನುಮೋದಿಸುತ್ತಾರೆ” ಎಂದು ಅವರು ಇನ್ಸೈಡ್ ಕ್ಲೈಮೇಟ್ ನ್ಯೂಸ್ಗೆ ಒದಗಿಸಿದ ಹೇಳಿಕೆಯಲ್ಲಿ ತಿಳಿಸಿದ್ದಾರೆ. “ಈ ರೀತಿಯ ವರದಿಗಳಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ಅನೇಕ ಸಮುದಾಯಗಳು ವಿಪತ್ತುಗಳಿಗೆ ವಸ್ತುನಿಷ್ಠವಾಗಿ ಹೆಚ್ಚಿನ ಒಡ್ಡುವಿಕೆ ಅಥವಾ ನಷ್ಟದ ನಂತರ ಮರುನಿರ್ಮಾಣ ಮತ್ತು ದುರಸ್ತಿಗೆ ಹೆಚ್ಚಿನ ವೆಚ್ಚವನ್ನು ಹೊಂದಿರುವ ಪ್ರದೇಶಗಳಲ್ಲಿ ನೆಲೆಗೊಂಡಿವೆ.”
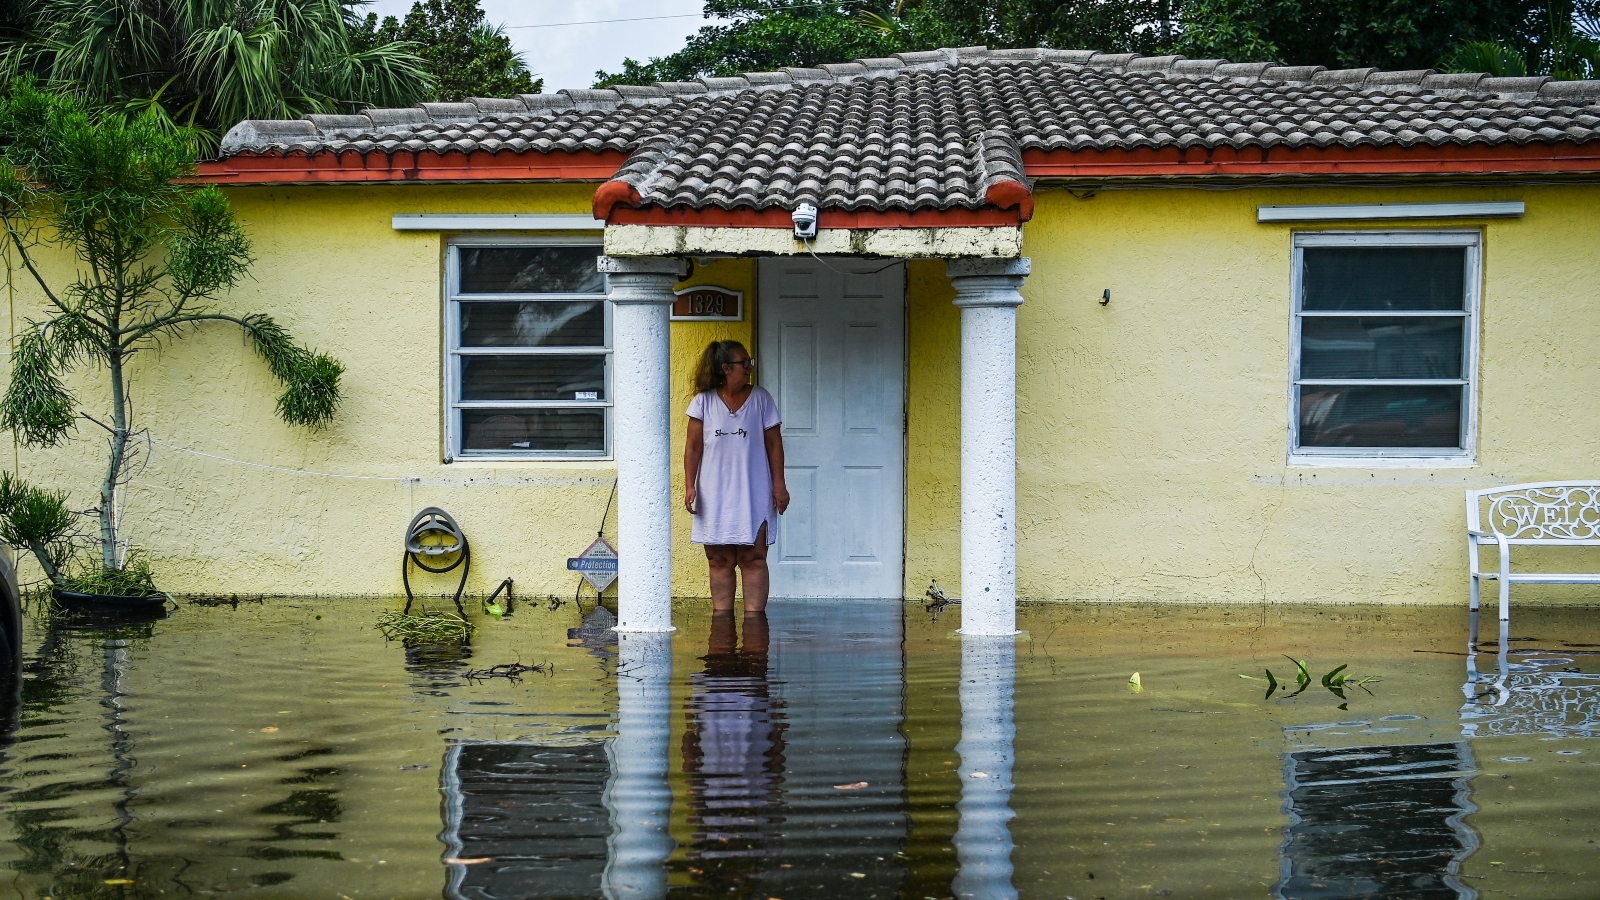
ಫ್ಲೋರಿಡಾದಲ್ಲಿ ಪ್ರಧಾನವಾಗಿ ಹಿಸ್ಪಾನಿಕ್ ಪಿನ್ ಕೋಡ್ಗಳಲ್ಲಿ ಮನೆಮಾಲೀಕರಲ್ಲಿ ಅತ್ಯಂತ ತೀವ್ರವಾದ ಹೋಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಅಸಮಾನತೆಯನ್ನು ವರದಿಯು ಕಂಡುಹಿಡಿದಿದೆ, ಅಲ್ಲಿ ಅವರು ಬಿಳಿ ಸಮುದಾಯಗಳಲ್ಲಿ ಅದೇ ಕವರೇಜ್ಗಾಗಿ ಸರಾಸರಿ 58 ಪ್ರತಿಶತ ಹೆಚ್ಚು (ವಾರ್ಷಿಕವಾಗಿ $5,014) ಪಾವತಿಸುತ್ತಾರೆ. ಮುಂದಿನ ನಾಲ್ಕು ರಾಜ್ಯಗಳಲ್ಲಿ, ಅಂತರವನ್ನು ಉಚ್ಚರಿಸಲಾಗುತ್ತದೆ ಆದರೆ ಚಿಕ್ಕದಾಗಿದೆ: ನ್ಯೂಯಾರ್ಕ್ನಲ್ಲಿ 20 ಪ್ರತಿಶತ ($431), ವಾಷಿಂಗ್ಟನ್ನಲ್ಲಿ 18 ಪ್ರತಿಶತ ($278), ಮ್ಯಾಸಚೂಸೆಟ್ಸ್ನಲ್ಲಿ 16 ಪ್ರತಿಶತ ($244) ಮತ್ತು ಕಾನ್ಸಾಸ್ನಲ್ಲಿ 15 ಪ್ರತಿಶತ ($633).
ಫ್ಲೋರಿಡಾದಲ್ಲಿನ ಅಸಮಾನತೆಗಳು, ವಿಶೇಷವಾಗಿ ವಿಮಾ ವೆಚ್ಚಗಳಿಂದ ಮನೆಮಾಲೀಕರು ತೀವ್ರವಾಗಿ ಹೊಡೆದಿದ್ದಾರೆ, “ಅಗಾಧ ಪ್ರಮಾಣದ ಹಣವನ್ನು” ಪ್ರತಿನಿಧಿಸುತ್ತಾರೆ ಎಂದು ಪ್ರಗತಿಪರ ಚಿಂತಕರ ಚಾವಡಿಯಾದ ಹವಾಮಾನ ಮತ್ತು ಸಮುದಾಯ ಸಂಸ್ಥೆಯ ಹಿರಿಯ ಸಹವರ್ತಿ ಮೊಯಿರಾ ಬಿರ್ಸ್ ಹೇಳಿದರು. “ಮತ್ತು ಈ ದೇಶದಲ್ಲಿ ನಾವು ಹೇಗೆ ಕೈಗೆಟುಕುವ ಬಿಕ್ಕಟ್ಟನ್ನು ಹೊಂದಿದ್ದೇವೆ ಎಂಬುದರ ಕುರಿತು ನೀವು ಯೋಚಿಸಿದಾಗ … ಇದು ಯೋಚಿಸಲಾಗದು.”
ನಿಮ್ಮ ರಾಜ್ಯವು ವಿಮೆಯಾಗುವುದಿಲ್ಲವೇ? ನಾವು ಇತ್ತೀಚಿನ ಡೇಟಾವನ್ನು ಹೊಂದಿದ್ದೇವೆ.
ಪ್ರಧಾನವಾಗಿ ಕಪ್ಪು ಪಿನ್ ಕೋಡ್ಗಳಿಗೆ ಬಂದಾಗ, ಅಸಮಾನತೆಗಳು ಮಿಚಿಗನ್ನಲ್ಲಿ 74% (ವಾರ್ಷಿಕವಾಗಿ $1,768), ನಂತರ ಪೆನ್ಸಿಲ್ವೇನಿಯಾ 57% ($1,048), ನ್ಯೂಜೆರ್ಸಿ 22% ($332), ಮ್ಯಾಸಚೂಸೆಟ್ಸ್ನಲ್ಲಿ 20% ($3219) ಮತ್ತು ನ್ಯೂಯಾರ್ಕ್ನಲ್ಲಿ% ($4119).
ಏತನ್ಮಧ್ಯೆ, 2021 ಮತ್ತು 2024 ರ ನಡುವೆ ಸರಾಸರಿ ಮನೆಮಾಲೀಕರಿಗೆ ವಿಮೆಯ ವೆಚ್ಚವು 24 ಪ್ರತಿಶತದಷ್ಟು ಏರಿಕೆಯಾಗಿದೆ, ವರದಿಯ ಪ್ರಕಾರ, ಅಮೆರಿಕದ ಗ್ರಾಹಕ ಒಕ್ಕೂಟದ ಹಿಂದಿನ ಸಂಶೋಧನೆಯ ಆಧಾರದ ಮೇಲೆ. ಹಸಿರುಮನೆ ಅನಿಲ ಹೊರಸೂಸುವಿಕೆಗಳು, ಪ್ರಾಥಮಿಕವಾಗಿ ಪಳೆಯುಳಿಕೆ ಇಂಧನಗಳೊಂದಿಗೆ ಸಂಬಂಧಿಸಿವೆ, ಜಾಗತಿಕ ಹವಾಮಾನವನ್ನು ಬೆಚ್ಚಗಾಗಿಸುವುದು, ಹವಾಮಾನದ ಮಾದರಿಗಳನ್ನು ಬದಲಾಯಿಸುವುದು ಮತ್ತು ಚಂಡಮಾರುತಗಳು ಮತ್ತು ಕಾಡ್ಗಿಚ್ಚುಗಳಂತಹ ಹೆಚ್ಚು ತೀವ್ರವಾದ ವಿಪತ್ತುಗಳಿಗೆ ಕಾರಣವಾಗುತ್ತದೆ. ಅಪಾಯವು ವಿಮಾ ಕಂಪನಿಗಳು ದರಗಳನ್ನು ಹೆಚ್ಚಿಸಲು ಕಾರಣವಾಗುತ್ತದೆ.
ಬಿಳಿ ಸಮುದಾಯಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ಬಣ್ಣದ ಸಮುದಾಯಗಳಲ್ಲಿ ವಿಮಾ ಕಂಪನಿಗಳು ಕಡಿಮೆ ಮತ್ತು ಹೆಚ್ಚು ದುಬಾರಿ ಆಯ್ಕೆಗಳನ್ನು ನೀಡುತ್ತವೆ ಎಂದು ವರದಿಯು ಕಂಡುಹಿಡಿದಿದೆ. ಅವರು 1990 ರ ದಶಕದಿಂದ $17.5 ಮಿಲಿಯನ್ ಪರಿಹಾರವನ್ನು ಪ್ರತ್ಯೇಕಿಸಿದರು, ಇದರಲ್ಲಿ ವಿಮಾ ಕಂಪನಿ ರಾಷ್ಟ್ರವ್ಯಾಪಿ ಕಪ್ಪು ನೆರೆಹೊರೆಯಲ್ಲಿ ಕವರೇಜ್ ಮಾರಾಟ ಮಾಡುವುದನ್ನು ಏಜೆಂಟ್ಗಳನ್ನು ನಿರುತ್ಸಾಹಗೊಳಿಸಿತು, ಕಪ್ಪು ಪಿನ್ ಕೋಡ್ಗಳನ್ನು ಅನಪೇಕ್ಷಿತ ಎಂದು ಲೇಬಲ್ ಮಾಡಿತು ಮತ್ತು ಕಪ್ಪು ಮನೆ ಮಾಲೀಕರಿಗೆ ವಿಮೆಯನ್ನು ನಿರಾಕರಿಸಲು ಜನಾಂಗೀಯ ಪ್ರೊಫೈಲಿಂಗ್ ಅನ್ನು ಬಳಸಿತು. ಅಮೇರಿಕನ್ ಫ್ಯಾಮಿಲಿ ಮ್ಯೂಚುಯಲ್ ಇನ್ಶೂರೆನ್ಸ್ ಕಂಪನಿಯು ಅದೇ ರೀತಿ ಕರಿಯರ ಮನೆಮಾಲೀಕರಿಗೆ ಇತ್ಯರ್ಥದಲ್ಲಿ $16 ಮಿಲಿಯನ್ಗಿಂತಲೂ ಹೆಚ್ಚಿನ ಹಣವನ್ನು ಪಾವತಿಸಲು ಒಪ್ಪಿಕೊಂಡಿತು, ಅವರು ಕೆಳದರ್ಜೆಯ ಪಾಲಿಸಿಗಳನ್ನು ನೀಡಿದರು ಮತ್ತು ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಜನಾಂಗದ ಆಧಾರದ ಮೇಲೆ ವ್ಯಾಪ್ತಿಯನ್ನು ನಿರಾಕರಿಸಿದರು.
ತೀರಾ ಇತ್ತೀಚೆಗೆ, ವಿಮಾದಾರರು ಪ್ರೀಮಿಯಂಗಳನ್ನು ನಿರ್ಧರಿಸಲು ಮತ್ತು ಕ್ಲೈಮ್ಗಳನ್ನು ಪಾವತಿಸಲು ಹೊಸ ಸ್ವಾಮ್ಯದ ವಿಧಾನಗಳನ್ನು ಅಳವಡಿಸಿಕೊಂಡಿದ್ದಾರೆ, ಇದರಲ್ಲಿ ಕೆಲವು ಕೃತಕ ಬುದ್ಧಿಮತ್ತೆಯನ್ನು ಸಂಯೋಜಿಸುತ್ತದೆ, ಇದು ವರದಿಯ ಪ್ರಕಾರ ಸಂಭವನೀಯ ತಾರತಮ್ಯದ ಬಗ್ಗೆ ಕಳವಳವನ್ನು ಉಂಟುಮಾಡುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ಕನ್ಸ್ಯೂಮರ್ ಫೆಡರೇಶನ್ ಆಫ್ ಅಮೇರಿಕಾ ನಡೆಸಿದ ಹಿಂದಿನ ಸಂಶೋಧನೆಯು ಕಡಿಮೆ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ಗಳನ್ನು ಹೊಂದಿರುವ ಮನೆಮಾಲೀಕರು ವಾರ್ಷಿಕವಾಗಿ ಸರಾಸರಿ $1,996 ಅಥವಾ ವಿಮೆಗಾಗಿ 99 ಪ್ರತಿಶತ ಹೆಚ್ಚು ದಂಡವನ್ನು ಪಾವತಿಸುತ್ತಾರೆ ಎಂದು ಕಂಡುಹಿಡಿದಿದೆ, ಇದು ಬಣ್ಣದ ಸಮುದಾಯಗಳು ಕಡಿಮೆ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ಗಳನ್ನು ಹೊಂದಲು ಕಾರಣವಾದ ದೀರ್ಘಕಾಲೀನ ರಚನಾತ್ಮಕ ಅಂಶಗಳ ಕಾಳಜಿಯಾಗಿದೆ.
“ಅವರು ತಮ್ಮ ಮಾದರಿಯಲ್ಲಿ ನಿರ್ಮಿಸಿದ ರಹಸ್ಯ ರೇಸ್ ಅಂಶವನ್ನು ಹೊಂದಿದ್ದಾರೆಂದು ನಾನು ಹೇಳುತ್ತಿಲ್ಲ” ಎಂದು ಕಾರ್ನೆಲಿಸೆನ್ ಹೇಳಿದರು. “ಅವರು ಸಂಭಾವ್ಯ ಅಸಮಾನ ಪರಿಣಾಮಗಳಿಗೆ ಗಮನ ಕೊಡದಿದ್ದರೆ ಈ ಪಕ್ಷಪಾತವು ಹರಿದಾಡಬಹುದು. ಇವುಗಳಲ್ಲಿ ಹೆಚ್ಚಿನವು AI ಮಾದರಿಗಳು ಅಥವಾ ಕಪ್ಪು ಮತ್ತು ಹಿಸ್ಪಾನಿಕ್ ಸಮುದಾಯಗಳ ಮೇಲೆ ಅಸಮಾನವಾಗಿ ಪ್ರಭಾವ ಬೀರುವ ಇತರ ಅಂಶಗಳ ಮೂಲಕ ಆಗಿರಬಹುದು.”
ಫ್ರೀಡ್ಲ್ಯಾಂಡರ್ ವಿಮೆಯನ್ನು ಹೆಚ್ಚು ಕೈಗೆಟುಕುವ ಮತ್ತು ನ್ಯಾಯಯುತವಾಗಿಸಲು ಉತ್ತಮ ಮಾರ್ಗವೆಂದರೆ ಸ್ಥಿತಿಸ್ಥಾಪಕತ್ವದ ಪ್ರಯತ್ನಗಳ ಮೂಲಕ ಅಪಾಯವನ್ನು ಕಡಿಮೆ ಮಾಡುವುದು, ಉದಾಹರಣೆಗೆ ಕಟ್ಟಡ ಸಂಕೇತಗಳನ್ನು ಬಲಪಡಿಸುವುದು ಮತ್ತು ತಗ್ಗಿಸುವಿಕೆಗಾಗಿ ಹಣವನ್ನು ಹೆಚ್ಚಿಸುವುದು.
ನ್ಯಾಯಯುತ ವಸತಿ ಕಾನೂನುಗಳನ್ನು ಜಾರಿಗೊಳಿಸಲು ಮತ್ತು ಹೆಚ್ಚು ಪಾರದರ್ಶಕತೆ ಮತ್ತು ಹೊಣೆಗಾರಿಕೆಯನ್ನು ಒತ್ತಾಯಿಸಲು ವರದಿಯು ರಾಜ್ಯಗಳಿಗೆ ಕರೆ ನೀಡಿತು.
“ಇದು ಏಕೆ ನಡೆಯುತ್ತಿದೆ ಎಂಬುದರ ಕುರಿತು ನಮಗೆ ಹೆಚ್ಚಿನ ಮಾಹಿತಿಯನ್ನು ನೀಡಲು ವಿಮಾ ಉದ್ಯಮವು ಬಯಸದ ಹೊರತು, ಇದನ್ನು ಬಹಳ ಗಂಭೀರವಾದ ಜನಾಂಗೀಯ ತಾರತಮ್ಯವೆಂದು ಅರ್ಥೈಸುವುದು ಬಹಳ ಕಷ್ಟ” ಎಂದು ಬಿರ್ಸ್ ಹೇಳಿದರು.